

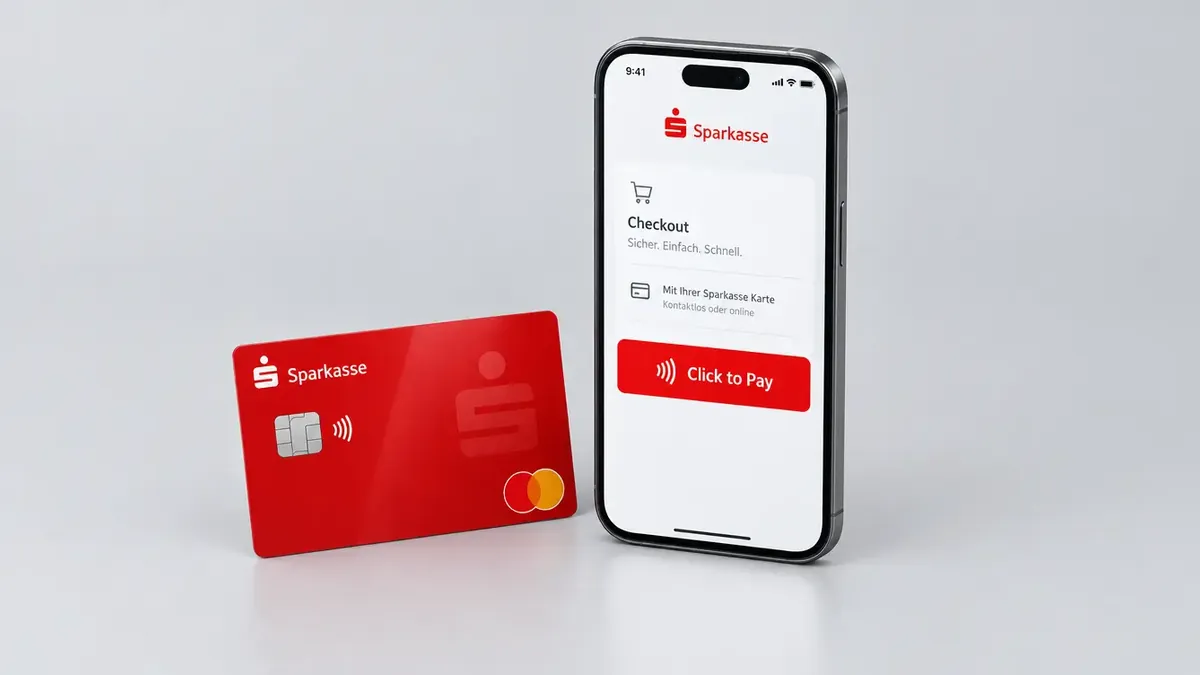
Die Sparkasse will am 22. November 2026 Click to Pay starten, ein Kartenverfahren von Mastercard und Visa, mit dem Kundinnen und Kunden im Onlineshop ohne Eintippen der Kartennummer bezahlen. Nutzbar ist es laut IT Finanzmagazin nur mit Kreditkarten und mit Girokarten, die als Co-Badge das Zusatzlogo von Debit Mastercard oder Visa Debit tragen. Shopbetreibende müssen das Verfahren laut einem t3n-Bericht über den Click-to-Pay-Start bei der Sparkasse selbst im Checkout anbieten, zum Start sind unter anderem MediaMarkt, Saturn, Lidl und Kaufland dabei.
Kartenfrage: Ohne Co-Badge bleibt die Girokarte draußen
Click to Pay funktioniert bei der Sparkasse nur mit Karten, die über das Netz von Mastercard oder Visa abrechnen. Das Co-Badge schaltet die Girokarte neben dem deutschen Girocard-System für eines dieser internationalen Netze frei. Laut Borncity vom 10. November 2026 lässt sich die reine Girocard-Funktion über Click to Pay nicht nutzen. Ältere Girokarten ohne Co-Badge fallen komplett heraus.
Die folgende Tabelle zeigt, welche Karten der Sparkasse zum Start für Click to Pay infrage kommen.
| Karte | Click to Pay | Hinweis |
|---|---|---|
| Kreditkarte | ja | läuft über Mastercard oder Visa |
| Girokarte mit Debit Mastercard | ja | Co-Badge auf der Karte |
| Girokarte mit Visa Debit | ja | Co-Badge auf der Karte |
| Ältere Girokarte ohne Co-Badge | nein | Kartentausch beantragen |
| Reine Girocard-Funktion | nein | nicht im Verfahren |
Den Unterschied zeigt der Kartenaufdruck. Fehlt das Zusatzlogo, können Sie laut t3n einen Kartentausch beantragen, noch bevor die alte Karte abläuft. Bei Kreditkarten stellt sich die Frage nicht, weil sie ohnehin über Mastercard oder Visa laufen. Wer nur eine Girokarte ohne Zusatzlogo besitzt, bezahlt online vorerst weiter mit den bisherigen Zahlarten.
Neu ist das Verfahren nicht. Laut t3n können Kundinnen und Kunden der DKB Click to Pay schon seit Jahren nutzen. Mit der Sparkasse zieht nun eine der beliebtesten Hausbanken in Deutschland nach. Die Girocard-Funktion selbst sucht ihren Platz derzeit eher anderswo, wie unsere Analyse zur Girocard in Apps und Reservierungen ab 2027 zeigt.
Checkout ohne Kartennummer: Profil, Token, Einmalcode
Click to Pay ersetzt im Checkout das Eintippen der Kartennummer durch ein Bezahlprofil, das Sie laut t3n einmalig in der App der Sparkasse anlegen. Danach erscheint die Funktion in jedem Onlineshop, der Click to Pay als Zahlart anbietet. Laut Borncity stellt das System die hinterlegten Kartendaten geräteübergreifend bereit. Der Kauf am Laptop greift damit auf dasselbe Profil zu wie der Kauf am Smartphone.
Ihre Kartennummer sieht der Shop nicht. Er erhält einen Token, also einen digitalen Stellvertreterwert anstelle der echten Kartendaten. Ein festes Passwort gibt es nicht. Freigegeben wird eine Zahlung laut Borncity per Einmalcode an die hinterlegte E-Mail-Adresse oder in S-pushTAN, der Sicherheits-App der Finanzgruppe.
Registrierung, Profilverwaltung und Freigabe bleiben laut dem Deutschen Sparkassen- und Giroverband (DSGV) in der Infrastruktur der Finanzgruppe. Profil und Zahlungen sind laut Mastercard kostenfrei. Die Konto- und Kartengebühren der jeweiligen Sparkasse gelten unverändert weiter. Eine Pflicht zur Registrierung besteht nicht.
t3n stellt Click to Pay in Tempo und Aufwand neben Paypal, Klarna, Apple Pay und Google Pay. Der Unterschied liegt beim Ort des Profils. Bei Paypal und Klarna führen Sie ein Konto beim jeweiligen Dienst. Bei Click to Pay liegt das Profil bei der eigenen Bank, und die Zahlung läuft über die eigene Karte. Für den Handel bleibt es eine Kartenzahlung nach den Regeln von Mastercard und Visa. Wer europäische Alternativen zu den US-Diensten vergleicht, findet mit dem Bezahldienst Wero einen weiteren Kandidaten.
Handel und Marge: Was die Sparkasse sich von Click to Pay verspricht
Die Sparkasse erwartet von Click to Pay laut IT Finanzmagazin vom 4. November 2026 zwei eigene Vorteile: höhere Interchange-Erträge und weniger Kaufabbrüche. Interchange ist das Entgelt, das bei jeder Kartenzahlung an die kartenausgebende Bank fließt und letztlich vom Handel bezahlt wird. In der EU ist es laut Borncity bei 0,2 Prozent für Debitkarten gedeckelt. Für Kreditkarten liegt der Deckel bei 0,3 Prozent.
 Dieses Bild wurde mit KI generiertProviderhiggsfieldModellgpt_image_2_5 flare high 1k 16:9PromptCinematic photo with dramatic lighting: a smartphone lying on a dark wooden desk, shot from a low side angle with shallow depth of field. The screen shows an online shop checkout with a simple list of payment options and a highlighted button labeled "Click to Pay", no prices or numbers. In the blurred background, a shopping parcel and a laptop glow softly. Strong warm rim light from the left, cool blue fill from the right, subtle red accent glow reflecting on the desk. Moody, high contrast, realistic. No people, no hands. No watermark, no signature.
Marge entsteht hier nur über Masse. Bei 0,2 Prozent je Debitzahlung muss das Verfahren in sehr vielen Warenkörben auftauchen, bevor sich der Aufwand für die Bank bemerkbar macht. Für die Sparkasse zählt deshalb jede Onlinezahlung, die künftig bequem über die eigene Karte läuft.
Für den Handel zählt eine andere Kennzahl. Die Conversion, also der Anteil der Shopbesuche, die mit einem Kauf enden, hängt an jedem Feld der Bezahlstrecke. Weniger Eingaben bedeuten weniger Gelegenheiten zum Abbruch. Wie stark Click to Pay die Abbruchquote senkt, beziffern die Beteiligten bislang nicht. Zum Start bieten laut Borncity MediaMarkt, Saturn, Lidl, Kaufland, Netto, Marktkauf und der Juwelier Christ das Verfahren an.
Der Token hat für Shops einen Nebeneffekt. Wer keine echten Kartennummern erhält, kann sie bei einem Datenleck auch nicht verlieren. Den Druck auf kurze Bezahlstrecken kennt der Handel bereits aus dem One-Click-Checkout bei Rewe und Douglas. Technisch setzt die Finanzgruppe die Vorgaben von Mastercard und Visa laut IT Finanzmagazin mit dem OSPlus-Release 26.1 um. OSPlus ist das Kernbankensystem der Finanz Informatik, des zentralen IT-Dienstleisters der Gruppe.
Abschaltung am 31. Januar 2027: S-pushTAN ersetzt die S-ID-Check-App
Die S-ID-Check-App, mit der Kundinnen und Kunden der Sparkasse bisher Kartenzahlungen im Netz freigeben, wird laut IT Finanzmagazin am 31. Januar 2027 abgeschaltet. Ihre Aufgabe übernimmt S-pushTAN, die App, die bereits das Online-Banking absichert. Grundlage ist die EU-Zahlungsdiensterichtlinie PSD2, die für elektronische Zahlungen eine Zwei-Faktor-Authentifizierung vorschreibt. Bei Karten läuft diese über 3-D Secure, das Freigabeverfahren der Kartennetze für Onlinekäufe.
Neuregistrierungen für S-ID-Check sind seit Mitte Januar 2026 nicht mehr möglich. Laut S-Payment sind inzwischen mehr als eine Million Kreditkarten für S-pushTAN registriert. Rund die Hälfte stammt aus S-ID-Check. Die übrige Bestandskundschaft soll ein Überführungsassistent per Push-Nachricht aus S-pushTAN heraus durch die Registrierung führen. Für eine App ohne Neuanmeldungen ist gut ein Jahr Restlaufzeit ein ausgesprochen geduldiger Abschied.
Hinter der Umstellung steht laut DSGV eine Zusammenarbeit von Verband, Finanz Informatik, qards und S-Payment. Ziel ist ein einheitliches 3-D-Secure-Verfahren in der gesamten Finanzgruppe. Überweisungen und Kartenzahlungen im Netz laufen laut Borncity künftig über dieselbe App. Eine Sicherheits-App weniger auf dem Smartphone ist die seltene UX-Verbesserung, die ein Pflichtumstieg mitbringt.
Der Stichtag ist nicht überall gleich. Den 31. Januar 2027 nennen die Sparkasse Hannover und die Sparkasse Minden-Lübbecke. Laut Borncity geben andere Institute und Verbraucherportale das Jahresende 2026 als Orientierung an. Ohne Wechsel scheitern Onlinezahlungen mit Sparkassen-Card, Kreditkarte und Kreditkarte Basis. Click to Pay ändert daran nichts. Laut t3n dürften Kundinnen und Kunden ohne Wechsel bald einen Hinweis auf die Abschaltung erhalten.
Freischaltung für S-pushTAN: Drei Wege, zwei davon per Brief
Die Freischaltung der Karte für S-pushTAN läuft laut Borncity über die Banking-App, über chipTAN oder über die 3-D-Secure-Seite des Instituts. ChipTAN ist das TAN-Verfahren mit separatem Lesegerät. Die Tabelle zeigt, wie die Freigabe auf jedem Weg ankommt.
| Weg | Freigabe | Wartezeit |
|---|---|---|
| Banking-App mit pushTAN | digitaler Assistent in der App | kein Postweg |
| chipTAN | Freischaltbrief per Post | einige Tage |
| 3-D-Secure-Seite des Instituts | Freischaltbrief per Post | einige Tage |
Am kürzesten ist der Weg für alle, die pushTAN bereits im Online-Banking verwenden. Der Brief braucht einige Tage. Wer erst Ende Januar 2027 startet, riskiert, dass die Post nach der Abschaltung eintrifft. Ein Bezahlverfahren, das im Checkout Sekunden spart, über die Briefpost freizuschalten, hat einen eigenen analogen Charme.
Die Sparkassen warnen laut Borncity ausdrücklich vor Phishing-Mails und gefälschten Kurznachrichten rund um den Umstieg. Solche Nachrichten nutzen die Umstellung als Vorwand, um Zugangsdaten abzugreifen.
Tipp: Starten Sie die Umstellung nur aus der installierten S-pushTAN-App oder der Banking-App heraus und öffnen Sie keine Links aus E-Mails oder SMS zu diesem Thema.
Für den Start am 22. November 2026 brauchen Sie eine Karte mit Co-Badge und ein Profil in der App, einen fehlenden Kartentausch beantragen Sie bei Ihrer Sparkasse. Die Registrierung in S-pushTAN sollte vor dem 31. Januar 2027 abgeschlossen sein, bei Instituten mit Orientierung am Jahresende 2026 entsprechend früher. Offen ist, welche Shops nach den bisher genannten Startpartnern Click to Pay in ihren Checkout aufnehmen.

Was halten Sie von dem Thema? Hier können Sie mit anderen Leserinnen und Lesern ins Gespräch gehen.
Mitreden & diskutieren
Ihre Meinung zählt — teilen Sie Gedanken, Fragen oder Erfahrungen zu diesem Artikel.