Der Bundesgerichtshof hat am 21. Oktober 2026 in vier Urteilen entschieden, dass die Schufa die Berechnung eines Scores nur dann tiefer erklären muss, wenn ein Vertrag maßgeblich von diesem Score abhing. Betroffene erhalten dafür laut Pressemitteilung des Bundesgerichtshofs erhebliche Erleichterungen bei Darlegung und Beweis. Die Urteile des Oberlandesgerichts Dresden, die weitergehende Angaben zur Gewichtung der Kriterien verlangt hatten, hob der Senat auf.
Schufa-Urteile vom 21. Oktober 2026: Die Auskunft hängt am maßgeblichen Score
Der I. Zivilsenat des Bundesgerichtshofs knüpft den erweiterten Auskunftsanspruch gegen die Schufa an Art. 22 DSGVO, das Recht, keiner ausschließlich automatisierten Entscheidung unterworfen zu werden. So steht es in der Pressemitteilung zu den Verfahren I ZR 227/25 bis I ZR 230/25. Die Revisionen der Auskunftei hatten Erfolg. Der Senat hob die Berufungsurteile insoweit auf und verwies die Sachen zurück.
Gemeint ist ein Anspruch aus Art. 15 Abs. 1 Buchst. h DSGVO. Er umfasst laut BGH aussagekräftige Informationen über die involvierte Logik, die Tragweite und die angestrebten Auswirkungen der Verarbeitung. Das geht über Datenlisten hinaus. Was „involvierte Logik“ technisch bedeuten kann, erklärt unser Beitrag zu Explainable AI als DSGVO-Pflicht.
Geklagt hatten laut beck-aktuell vier Privatpersonen. Sie hielten das Scoring für intransparent. Die Schufa hatte ihnen im Jahr 2023 eine Datenkopie geschickt, also eine Selbstauskunft mit den gespeicherten Daten und den übermittelten Scorewerten der letzten zwölf Monate. Den Klagenden reichte das nicht.
Das Oberlandesgericht Dresden gab ihnen am 7. Oktober 2025 teilweise recht. Die Schufa sollte laut BGH die Gewichtung der einflussreichsten Kriterien, die Aussagekraft des konkreten Scores und die Daten hinter den Basisscores offenlegen. Diese Verurteilungen hat der BGH aufgehoben. Die Eckdaten stehen in unserer Meldung zu den vier aufgehobenen Dresdner Urteilen.
Die Begründung ist eng. Laut BGH ist das Erstellen eines Scores Profiling, also eine automatisierte Bewertung persönlicher Aspekte wie der wirtschaftlichen Lage, und zugleich eine Entscheidung im Sinne von Art. 22 DSGVO. Offen blieb, ob die Klagenden dadurch erheblich beeinträchtigt wurden. Diese Prüfung hätte das OLG Dresden leisten müssen.
Blitz-und-Donner-Regel: Score übermittelt, Vertrag abgelehnt, Vermutung greift
Die wichtigste Neuerung für Betroffene ist eine tatsächliche Vermutung zugunsten der Klagenden. Es genügt laut BGH der Vortrag, dass die Schufa einen Score an ein Unternehmen übermittelt hat und es im zeitlichen Zusammenhang zu einer nachteiligen Vertragsentscheidung kam. Dann wird vermutet, dass der Score die Entscheidung maßgeblich bestimmt hat. Das gilt auch bei verbundenen Unternehmen.
Die Beweislast bleibt formal bei den Klagenden. Der BGH senkt die Anforderungen aber mit Blick auf den unionsrechtlichen Effektivitätsgrundsatz, nach dem Rechte aus dem EU-Recht praktisch durchsetzbar sein müssen. Damit weicht der Senat ausdrücklich von einigen anderen Oberlandesgerichten ab.
Die Berliner Rechtsanwältin Beata Hubrig nennt das in einem Gastkommentar bei netzpolitik.org die „Blitz-und-Donner-Regel“. Es blitzt, wenn ein Score übermittelt wird. Es donnert, wenn der Vertrag platzt. Interne Bank-Memos müssen Betroffene laut Hubrig nicht mehr herbeischaffen.
Hubrig beschreibt das Problem davor als Ping-Pong-Spiel. Die Bank verwies auf die Schufa. Die Auskunftei erklärte, sie liefere nur einen unverbindlichen Wahrscheinlichkeitswert, entscheiden müsse die Bank.
Grundlage ist das Urteil des Europäischen Gerichtshofs vom 7. Dezember 2023 (Az. C-634/21), auf das sich der BGH beruft. Danach kann schon die Score-Erstellung eine automatisierte Entscheidung sein, wenn der Score den Vertrag maßgeblich bestimmt. Den Nachweis konnten Betroffene kaum führen. Die Vermutungsregel ist deshalb der stärkste Teil der Urteile.
In den vier Verfahren fehlte ein solcher Vortrag bisher, berichtet beck-aktuell. Die Klagenden dürfen ihre Anträge im neuen Berufungsverfahren nachbessern.
Tipp: Fordern Sie nach einer Ablehnung bei der Schufa die Datenkopie an und gleichen Sie ab, wann ein Score übermittelt wurde und wann die Absage kam, denn diesen zeitlichen Zusammenhang verlangt der BGH als Vortrag.
Keine anlasslose Auskunft: Die Gewichtung erfahren Sie erst nach dem Nachteil
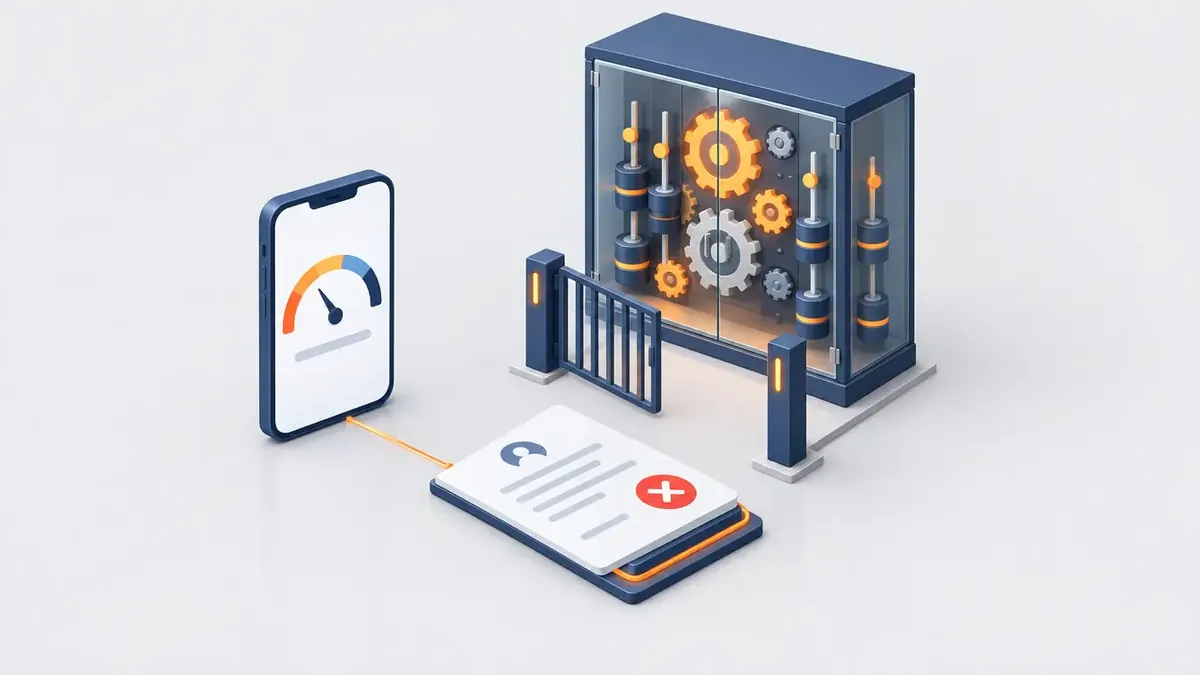
Einen Anspruch, ohne konkreten Anlass die Berechnung und Gewichtung des Schufa-Scores zu erfahren, gibt es nach den Urteilen nicht. Das OLG Dresden hatte die Offenlegung der Gewichtung laut Hubrig noch fast pauschal verlangt. Der BGH trat auf die Bremse. Wer nur wissen will, was die Maschine rechnet, geht leer aus.
 Dieses Bild wurde mit KI generiertProviderhiggsfieldModellgpt_image_2_5 flare high 1k 16:9PromptIsometric 3D illustration: a smartphone showing an abstract score gauge without numbers, connected by a thin line to a loan application document with a red rejection mark. Behind them stands a closed glass cabinet containing glowing gears and weighted sliders, symbolizing the hidden weighting of criteria. A small gate in front of the cabinet opens only after the rejected document is placed on a pressure plate. Clean light gray background, soft shadows, palette of navy blue, white and warm orange accents, tidy composition, no people, no text. No watermark, no signature.
Für Betroffene ist das ein unbequemer Tausch. Sie bekommen einen Hebel, aber erst, wenn der Kredit geplatzt oder die Wohnung vergeben ist. Hubrig wertet das als fatale Weichenstellung. Der BGH degradiere das Auskunftsrecht der DSGVO von einem Instrument der informationellen Selbstbestimmung zu einem Werkzeug nachträglicher Schadensbegrenzung, schreibt sie.
Hubrig stellt dem das Ideal des Citoyen gegenüber, also des mündigen Bürgers, der Infrastrukturen prüfen kann, bevor sie ihn ausschließen. Auskunfteien hätten Menschen dagegen zu „Model Citizens“ gemacht, zu statistischen Modellen in Vergleichsgruppen. Den Begriff entlehnt sie dem Motto des Chaos Communication Congress 40C3.
Die Schufa begrüßte die Entscheidung am 21. Oktober 2026 in einer eigenen Mitteilung. Der BGH bestätige ihre Auskunftspraxis in zentralen Punkten, heißt es dort. Ganz so eindeutig ist die Lage nicht. Besteht eine Auskunftspflicht, hat die Auskunftei sie mit den Schreiben aus dem Jahr 2023 laut BGH nicht erfüllt.
Wie weit die Pflicht dann reicht, muss das OLG Dresden neu bestimmen. Seine bisherige Abgrenzung war laut BGH nicht in allen Punkten rechtsfehlerfrei. Karlsruhe hat dafür Hinweise mitgegeben. Die Frage ist, ob am Ende mehr Einblick steht als in den Schreiben aus dem Jahr 2023.
Neuer Schufa-Score und § 37a BDSG: Was seit dem 20. November 2026 gilt
Seit dem 20. November 2026 regelt § 37a des Bundesdatenschutzgesetzes das Scoring und ersetzt den bisherigen § 31 BDSG, so die Mitteilung der Auskunftei vom 21. Oktober 2026. Der Gesetzgeber hat das BDSG dafür im April 2026 angepasst, heißt es dort. Parallel baut die Auskunftei ihr Modell um.
Die folgende Tabelle zeigt, welche Transparenzregel wann greift, was sie offenlegt und wie verbindlich sie ist.
| Regel | Greift bei | Offengelegt wird | Status |
|---|---|---|---|
| Art. 15 Abs. 1 Buchst. h DSGVO | Score maßgeblich für Vertrag | Logik, Tragweite, Auswirkungen | Rechtsanspruch, vom BGH präzisiert |
| § 37a BDSG | Score mit maßgeblichem Einfluss | Stärkste Kriterien, eingeflossene Daten eines Jahres | Gesetz seit 20.11.2026 |
| Selbstverpflichtung der Auskunftei | Alle vertragsrelevanten Bonitätsscores | Anforderungen des § 37a | Freiwillige Ankündigung |
| Neuer Schufa-Score | Einsatz seit 17.03.2026 | Alle 12 Kriterien mit Punktwerten | Unternehmensangabe |
Die Schufa schreibt, die Maßgeblichkeit spiele für sie künftig keine Rolle mehr. Eine Zusage ersetzt keinen Rechtsanspruch. Laut Hubrig setzt auch § 37a genau an der Schwelle der maßgeblichen Entscheidung an, die der BGH jetzt definiert hat. Das strukturelle Problem heile die Vorschrift kaum.
Die Auskunftei wirbt damit, ihr neuer Score gehe über das Gesetz hinaus. Der alte Score verschwindet aber nicht sofort. Die Auskunftei will ihn laut beck-aktuell erst bis Ende 2028 vollständig abschaffen. Die laufenden Verfahren betreffen genau dieses alte Modell.
Wie viel eine Selbstreform wert ist, zeigte der Juli 2026. Recherchen von NDR und Süddeutscher Zeitung deckten laut netzpolitik.org eine „Schattendatenbank“ mit Millionen veralteter Daten auf. Die Auskunftei trainierte damit demnach Modelle und berechnete historische Scores. In Datenkopien tauchten diese Daten nicht auf.
Die Schufa wies die Vorwürfe zurück. Die Daten seien erforderlich, um Scoringverfahren wissenschaftlich zu entwickeln. Nach Abmahnungen kündigte sie im Oktober 2026 an, auch über dieses Archiv Auskunft zu geben. Freiwillig kam die Transparenz also nicht.
Folgen über die Schufa hinaus: Was die Schwelle für andere Scoring-Systeme bedeutet
Die Maßgeblichkeitsschwelle aus Karlsruhe setzt laut Hubrig den Maßstab für jede künftige KI-gestützte Bonitätsprüfung. Sie nennt außerdem Versicherungs-Scoring, Betrugserkennung im Onlinehandel und algorithmische Türsteher auf dem Wohnungsmarkt. Überall dort könnten sich Unternehmen auf den BGH berufen. Die Gewichtung bliebe dann geheim, bis jemand eine Ablehnung belegt.
Auch Unternehmen trifft die Vermutungsregel. Kommt eine Absage kurz nach einer Score-Übermittlung, gilt der Score laut BGH zunächst als maßgeblich. Die Schufa folgert daraus, dass Auskunfteien dann das Gegenteil zeigen müssen. Wer Scores einkauft, sollte andere Ablehnungsgründe deshalb nachvollziehbar dokumentieren.
Wie das Erklärungsrecht bei KI-Entscheidungen funktioniert, steht in unserem Überblick zum neuen Auskunftsanspruch. Hubrig zieht eine unbequeme Bilanz. Die Auskunftei gewähre Transparenz nur, wenn Gerichte oder Skandale sie dazu zwingen.
Die Verfahren liegen wieder beim OLG Dresden. Dort können die Klagenden die vom BGH beanstandeten Mängel ihrer Anträge beheben. Danach stellt das Gericht fest, ob die Scores maßgeblich waren, und bestimmt die Reichweite der Auskunft neu. Einen Verhandlungstermin nennen die bisherigen Mitteilungen nicht.

Was halten Sie von dem Thema? Hier können Sie mit anderen Leserinnen und Lesern ins Gespräch gehen.
Mitreden & diskutieren
Ihre Meinung zählt — teilen Sie Gedanken, Fragen oder Erfahrungen zu diesem Artikel.