
Eine niedrige Durchschnittskorrelation klingt nach einem guten Argument für Bitcoin-Diversifikation im Depot. Nur: Ein Portfolio braucht Diversifikation nicht an ruhigen Börsentagen, sondern dann, wenn die Kurse gleichzeitig ins Rutschen kommen. Genau dort wird die Rechnung deutlich komplizierter.
Ein Diagramm mit zwei Linien, ein Korrelationswert nahe null und schon wirkt die Sache entschieden: Bitcoin soll das Aktienportfolio breiter aufstellen. Das ist verführerisch, weil die Rechnung so sauber aussieht. Doch wer sein Depot gegen Rückschläge widerstandsfähiger machen möchte, sollte nicht zuerst auf den Durchschnitt starren. Die entscheidende Frage lautet: Was passiert mit der Krypto-Position an den Tagen, an denen der Rest des Depots verliert?
Wir bei digital-magazin.de haben uns genau diesen Unterschied angeschaut. Die kurze Antwort: Bitcoin kann eine bewusst gewählte, spekulative Beimischung sein. Als verlässlicher Airbag für ein aktienlastiges Depot taugt die Währung nach der verfügbaren Evidenz jedoch nicht automatisch. Das ist kein Urteil über die Technologie – sondern eine nüchterne Trennung von zwei Anlageargumenten, die oft durcheinandergeraten.
Die Bitcoin-Diversifikation kann eine wichtige Rolle in der Absicherung deines Portfolios spielen.
Bitcoin-Diversifikation: Der Durchschnitt sagt zu wenig
Korrelation beschreibt, ob sich Renditen tendenziell gemeinsam oder gegensätzlich bewegen. Ein Wert von +1 steht für einen perfekten Gleichlauf, −1 für eine gegenläufige Entwicklung. Bei null gibt es in der Messung keinen klaren linearen Zusammenhang. Für die Praxis ist das nur der Einstieg.
Ein Durchschnitt über Jahre vermischt Hausse, Seitwärtsmärkte, Zinsschocks und echte Panik. Gerade das kann eine Zahl freundlicher aussehen lassen, als sie für die Risikofrage ist. Stellen Sie sich zwei Anlagen vor: In normalen Wochen laufen sie unabhängig voneinander. Wenn Aktien aber in wenigen scharfen Abverkäufen fallen, verkauft der Markt beide gleichzeitig. Für das Depot zählt dann nicht die gelassene Phase dazwischen, sondern der gemeinsame Sturz.
Die Studie „Bitcoin ist nicht das neue Gold“ des DIW Berlin illustriert diesen Punkt gut. Die Forschenden verglichen monatliche Renditen von Bitcoin, Gold, deutschen und US-amerikanischen Aktien sowie Staatsanleihen über zehn Jahre. Bitcoin bewegte sich dabei positiv mit Aktienrenditen, während Gold in der Untersuchung gerade in Krisenzeiten deutlich unabhängiger blieb. Das macht Bitcoin nicht wertlos. Es nimmt ihm aber die bequeme Rolle als Gold-Ersatz.
Wer über finanzielle Unabhängigkeit nachdenkt, sollte diesen Unterschied besonders ernst nehmen. Der Weg dorthin besteht selten aus einer einzelnen cleveren Position. Er besteht aus einer tragfähigen Sparquote, einem langen Horizont, Liquiditätsreserven und einem Risiko, das Sie auch dann noch aushalten, wenn der Bildschirm rot leuchtet.
Warum Stressphasen der eigentliche Test sind
Der Begriff „Diversifikation“ wird oft verwendet, als bedeute er schlicht: möglichst viele Wertpapiere oder Coins besitzen. Das reicht nicht. Zehn Titel aus derselben Branche reagieren häufig auf dieselben Zinsen, dieselbe Konjunkturerwartung und dieselbe Risikoaversion. Auch ein Depot aus Aktien, Krypto-ETPs und Technologie-Fonds kann in einer risk-off-Phase wesentlich ähnlicher sein, als die Produktnamen vermuten lassen.
Ein echter Diversifikator braucht deshalb mehr als eine schöne historische Kennzahl:
- Er sollte in Verlustphasen anders reagieren. Entscheidend ist die Korrelation, wenn das übrige Depot unter Druck gerät – nicht nur die Zahl für alle Handelstage.
- Sein Renditetreiber sollte tatsächlich anders sein. Wenn zwei Positionen beide vor allem von Liquidität, Wachstumsfantasie und Risikoneigung leben, können sie im Stress gemeinsam fallen.
- Die Position muss handelbar bleiben. Große Spreads, geringe Marktliquidität oder technische Einschränkungen machen einen theoretischen Puffer schnell unpraktisch.
- Die Gewichtung muss zur eigenen Verlusttoleranz passen. Eine kleine Position kann kaum stabilisieren; eine große Position kann die Schwankung des gesamten Depots dominieren.
Bitcoin hat eigene Treiber: Netzwerkeffekte, Regulierung, Verwahrung, Knappheitsnarrative und die Akzeptanz durch institutionelle Marktteilnehmende. Dennoch reagiert der Kurs häufig auch auf globale Risikoaversion und Liquiditätsbedingungen. Genau das erklärt, warum eine niedrige Korrelation aus einer ruhigen Teilperiode nicht als Garantie taugt.
Der Vergleich mit Gold hilft, weil er einen verbreiteten Denkfehler sichtbar macht. Gold ist nicht deshalb automatisch eine gute Anlage, weil es Gold ist. Seine Funktion im Portfolio wird aus Renditeverhalten, Liquidität und der Reaktion in bestimmten Marktlagen abgeleitet. Dass die DIW-Untersuchung für den betrachteten Zeitraum einen anderen Zusammenhang bei Bitcoin feststellt, ist kein Glaubenskrieg. Es ist ein Hinweis darauf, die Begriffe „Wachstumswette“ und „Absicherung“ sauber zu trennen.
Eine kleine Quote kann trotzdem eine andere Rolle haben
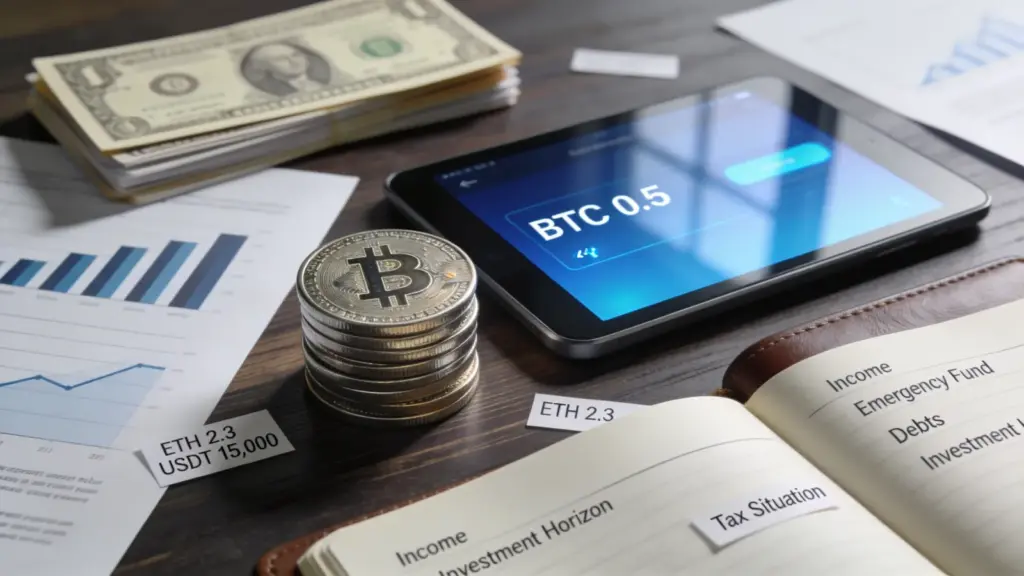 Dieses Bild wurde komplett mit KI generiertProvideropenrouterModellbytedance-seed/seedream-4.5PromptA close-up, photorealistic shot capturing a diverse financial portfolio laid out on a polished wooden desk, featuring a small, distinct stack of Bitcoin physical coins or a digital wallet interface on a tablet, representing the "small quote" of Bitcoin. Surrounding it are various financial documents, a small stack of traditional stock certificates, and a ledger, symbolizing "income, emergency fund, debts, investment horizon, tax situation." The scene should convey a thoughtful, analytical atmosphere, with soft, natural light highlighting the details. The focus is on the deliberate, calculated placement of Bitcoin within a broader, diversified investment strategy, emphasizing the "asymmetric bet" and the individual's careful consideration of risk factors for different digital assets like Bitcoin, Ether, and Stablecoins.
Aus der fehlenden Safe-Haven-Eigenschaft folgt nicht, dass Bitcoin in keinem Depot vorkommen darf. Das wäre zu grob. Jemand kann bewusst auf eine langfristige Verbreitung digitaler Vermögenswerte setzen, die programmierte Knappheit von Bitcoin für überzeugend halten oder an einer technischen und ökonomischen Entwicklung teilhaben wollen. Das sind legitime Thesen – nur eben andere als die Behauptung, Bitcoin fange Verluste bei Aktien zuverlässig ab.
Bei einer kleinen Beimischung geht es eher um eine asymmetrische Wette: Der mögliche Gewinn kann das Gesamtdepot beeinflussen, der maximale Verlust der Position soll es aber nicht aus der Bahn werfen. Ob diese Konstruktion passt, hängt nicht von einer allgemeinen Prozentzahl ab. Einkommen, Notgroschen, Schulden, Anlagehorizont, steuerliche Situation und die persönliche Reaktion auf einen Kurseinbruch gehören auf den Tisch, bevor eine Quote festgelegt wird.
Auch „Krypto“ ist kein einheitlicher Baustein. Bitcoin, Ether, Stablecoins und kleine Token haben unterschiedliche Risiken. Stablecoins sollen ihren Referenzwert halten; ihr Risiko liegt eher bei Emittent, Reserven, Regulierung und Gegenpartei. Kleinere Token können bei dünnem Handel dramatisch schwanken. Eine Prozentangabe ohne Blick auf das konkrete Instrument beschreibt deshalb kaum etwas.
Wer erst einmal die Grundlagen sortieren möchte, findet in unserem Beitrag über den institutionellen Zugang zu Bitcoin eine weitere Perspektive auf die Rolle des Assets. Wichtig bleibt: Institutionelle Nachfrage ist kein Freifahrtschein für eine Risikoentscheidung. Sie kann Marktstrukturen verändern, ersetzt aber weder eine eigene Risikoprüfung noch einen Plan für schlechte Tage.
Rückrechnungen: Nützlich, aber kein Beweis
Viele Portfolioanalysen arbeiten mit historischen Daten und simulieren, wie sich unterschiedliche Quoten ausgewirkt hätten. Das ist sinnvoll – solange die Grenzen mitgelesen werden. Bei Bitcoin ist die handelbare Historie im Vergleich zu Aktien oder Anleihen kurz. Gleichzeitig enthält sie extreme Auf- und Abwärtsphasen. Einzelne außergewöhnliche Jahre können eine Optimierung so stark prägen, dass das Ergebnis präziser klingt, als es ist.
Ein Rückblick beantwortet daher nur: Was wäre in diesem Zeitraum mit diesen Annahmen passiert? Er beantwortet nicht: Welche Korrelation gilt im nächsten Schock? Die DIW-Autoren weisen selbst darauf hin, dass ihre Analyse keine komplexen Portfolios konstruiert und keine risikoadjustierten Renditen vergleicht. Genau deshalb sollte man daraus weder eine Allokation ableiten noch die Untersuchung wegwischen. Sie beantwortet eine engere, dafür wichtige Frage: Ob Bitcoin im betrachteten Zeitraum wie ein verlässlicher Krisenpuffer neben Aktien wirkte.
Die Antwort fällt zurückhaltend aus. Für Menschen, die mit Krypto handeln oder halten, ist das kein Grund zur Panik. Es ist ein Grund, die Position sprachlich und rechnerisch korrekt einzuordnen: als risikoreiche Beimischung, nicht als Versicherungspolice.
Aus einer Korrelation wird keine Naturkonstante
Selbst eine sauber berechnete Stress-Korrelation ist kein unveränderliches Gesetz. Märkte ändern sich. Neue Produkte ziehen andere Marktteilnehmende an, Regulierung verändert Zugänge, und in einer Liquiditätskrise kann eine zuvor unabhängige Anlage plötzlich wie ein Risikoasset gehandelt werden. Das gilt für Bitcoin, aber genauso für viele vermeintlich sichere Nischen im Depot.
Deshalb lohnt sich ein zweiter Blick auf den Auslöser gemeinsamer Bewegungen. Fallen Aktien, weil Wachstumserwartungen sinken? Oder weil Marktteilnehmende schnell Liquidität brauchen und alles verkaufen, was sich leicht verkaufen lässt? Im ersten Fall können einzelne Positionen unterschiedlich reagieren. Im zweiten Fall ist der Wunsch nach einer hübschen Diversifikationszahl besonders trügerisch. Dann entscheidet die Marktmechanik, nicht das Etikett auf dem Produkt.
Nach unserer Recherche bei digital-magazin.de ist das die sinnvollste Haltung: Annahmen dokumentieren, regelmäßig prüfen und nicht so tun, als könne eine historische Tabelle das nächste Krisenszenario vorwegnehmen. Ein Rebalancing nach festen Regeln ist dabei meist hilfreicher als hektisches Umschichten nach einer Schlagzeile.
So prüfen Sie die eigene Depotlogik
Sie brauchen keine institutionelle Software, um den Stress-Test im Kleinen nachzubauen. Eine Tabellenkalkulation und saubere Kursdaten reichen für eine erste Plausibilitätsprüfung. Rechnen Sie mit Renditen, nicht mit Kursständen: Prozentuale Veränderungen lassen sich sinnvoll vergleichen, absolute Preisniveaus nicht.
- Listen Sie die periodischen Renditen der Krypto-Position und des restlichen Depots auf – etwa täglich oder wöchentlich, aber mit derselben Frequenz.
- Berechnen Sie zunächst die Korrelation über den gesamten Zeitraum. Das ist Ihr Ausgangswert, nicht das Endergebnis.
- Filtern Sie anschließend die Perioden, in denen das übrige Depot negativ war, und rechnen Sie erneut.
- Wiederholen Sie die Rechnung für rollierende Zeitfenster, zum Beispiel für jeweils zwölf Monate. So sehen Sie, ob der Zusammenhang stabil bleibt oder kippt.
- Ergänzen Sie einen einfachen Verlusttest: Wie stark hätte das Gesamtsystem in den schlechtesten Wochen verloren, wenn die Krypto-Quote höher oder niedriger gewesen wäre?
Diese Rechnung sagt nichts über die Zukunft voraus. Sie verhindert aber einen typischen Selbstbetrug: eine Zahl aus einem freundlichen Marktumfeld zur Dauerwahrheit zu erklären. Der Abstand zwischen Gesamtkorrelation und Verlustphasen-Korrelation ist oft interessanter als der erste Wert allein.
Praktisch gehört noch eine zweite Ebene dazu. Dokumentieren Sie Käufe, Verkäufe, Gebühren, Plattformen und Wallet-Bewegungen. Bei mehreren Transaktionen wird das rasch unübersichtlich; unser Überblick zu Unterlagen für Kryptosteuern zeigt, warum eine nachvollziehbare Historie nicht erst kurz vor der Steuererklärung wichtig wird.
Der Punkt ist: Eine Begründung pro Position
Bitcoin muss nicht die Aufgabe von Gold übernehmen, um für einzelne Anlegende interessant zu sein. Aber die Begründung sollte zum Instrument passen. Wer eine wachstumsorientierte, volatile Position sucht und Verluste verkraftet, kann das offen so benennen. Wer Schutz gegen einen allgemeinen Aktienabverkauf sucht, braucht eine Prüfung, die genau diesen Moment in den Mittelpunkt stellt.
Die unbequeme Wahrheit lautet: Diversifikation fühlt sich selten spektakulär an. Sie besteht aus Anlagen, die nicht alle gleichzeitig glänzen – und idealerweise auch nicht alle gleichzeitig enttäuschen. Bitcoin kann einen Platz in einer persönlichen These haben. Als automatische Stabilitätsgarantie gehört es dort nicht hin.
Hinweis: Dieser Beitrag dient der Information und ist keine Anlageberatung. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für künftige Ergebnisse. Prüfen Sie finanzielle Entscheidungen anhand Ihrer persönlichen Situation oder mit qualifizierter Beratung.